
Mercado de fertilizantes aumenta pressão sobre os custos da soja
Brasil importou 7,4% menos fertilizantes no acumulado de 2026, mas gastou 8% mais em meio à menor oferta e às dificuldades logísticas no mercado internacional
08/10/2026 - 15:30
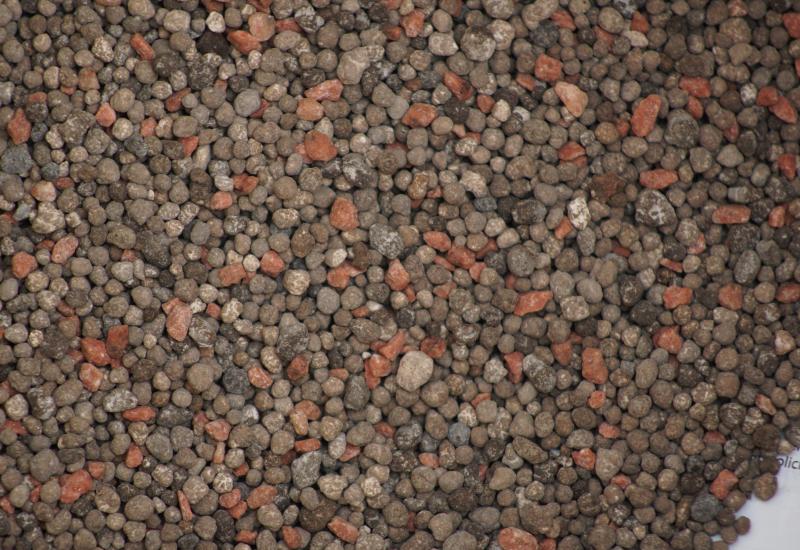
Com a safra de soja 2026/2027 sendo semeada em Mato Grosso do Sul, o mercado de fertilizantes continua no radar do produtor pelos reflexos que pode gerar sobre os custos e, consequentemente, sobre a margem de lucro.
No acumulado de janeiro a julho de 2026, o Brasil importou 22,4 milhões de toneladas de fertilizantes, volume 7,4% inferior ao registrado no mesmo período de 2025. Mesmo com a redução na quantidade, o país desembolsou US$ 8,8 bilhões, alta de 8%. Isso significa que o Brasil está adquirindo menos fertilizantes e pagando mais pelo produto.
“O ponto central não é apenas a redução do volume importado, mas o aumento do desembolso para adquirir o fertilizante. Quando o Brasil importa menos e paga mais, temos um sinal de deterioração das condições de oferta que pode ser incorporado ao custo de produção da soja e pressionar a margem do produtor”, aponta o analista de Economia Aprosoja/MS, Linneu Borges Filho.
O Brasil é dependente das importações para atender à demanda interna por fertilizantes. Entre 2021 e 2025, o volume importado permaneceu próximo de 40 milhões de toneladas por ano. Em 2025, foram 45,48 milhões de toneladas, alta de 2,8% em relação ao ano anterior.
“O cenário de 2026, entretanto, ocorre em meio a novos fatores de pressão sobre a oferta. O início de um novo conflito no Oriente Médio afetou regiões produtoras e rotas de comércio, enquanto a continuidade do conflito entre Rússia e Ucrânia mantém impactos sobre o mercado internacional de fertilizantes”.
Segundo o Boletim de Fertilizantes de agosto de 2026, o volume acumulado de fertilizantes importados pelo Brasil estava 13,5% abaixo do registrado no mesmo período do ano anterior. Em Mato Grosso do Sul, a redução chegou a 24,1%.
“A dependência externa faz com que o custo do fertilizante esteja sujeito a variáveis que não são controladas pelo produtor, como conflitos geopolíticos, disponibilidade nos países fornecedores, restrições comerciais e frete internacional. Essa exposição aumenta a volatilidade do custo e dificulta a formação de uma expectativa mais precisa de margem”.
A vulnerabilidade brasileira é observada nos três principais grupos de nutrientes utilizados na agricultura: nitrogênio, fósforo e potássio.
O nitrogênio apresentou a maior variação negativa nas importações brasileiras na comparação entre 2025 e 2026, com déficit de 17,2% no acumulado analisado.
No mercado de potássio, porém, a concentração dos fornecedores representa um ponto adicional de atenção. Rússia e Canadá responderam juntos por cerca de 82% das importações brasileiras de fertilizantes potássicos em 2025.
Ao mesmo tempo, o Brasil possui participação inferior a 1% da produção mundial de potássio, o que evidencia a dependência do mercado externo para atender ao consumo nacional.
Diante da concentração da oferta, a busca por fornecedores alternativos aparece como uma das estratégias para reduzir a exposição do Brasil às oscilações do mercado internacional.
O levantamento da Aprosoja/MS mostra que países como China, Índia e Estados Unidos estão entre os grandes produtores mundiais de nitrogenados, mas possuem participação reduzida nas importações brasileiras. Isso indica a existência de potenciais alternativas, embora a disponibilidade para exportação e as condições comerciais precisem ser avaliadas.
A diversificação, no entanto, não depende apenas da existência de produção. É necessário considerar o excedente disponível em cada país, sua demanda interna, capacidade de exportação, preços e custos logísticos para que uma nova origem seja efetivamente competitiva para o mercado brasileiro.
Texto: Crislaine Oliveira (Comunicação Aprosoja/MS)
Foto: Marcos Maluf (Comunicação Aprosoja/MS)